
Comprare casa a Padova conviene più che affittare? I numeri del 2026 parlano chiaro
Comprare casa a Padova conviene più che affittare? I numeri del 2026 parlano chiaro
Pagare un affitto o acquistare casa con un mutuo? È una delle domande che sempre più persone si pongono quando devono scegliere dove e come abitare. E oggi, a Padova, i numeri offrono uno spunto di riflessione particolarmente interessante: secondo una recente analisi di idealista/data, la rata mensile stimata di un mutuo per acquistare un bilocale è sensibilmente inferiore al canone medio richiesto per affittare un immobile della stessa tipologia.
Una differenza che potrebbe cambiare il modo di guardare all’acquisto di una casa.
A Padova il mutuo costa meno dell’affitto: ecco i numeri
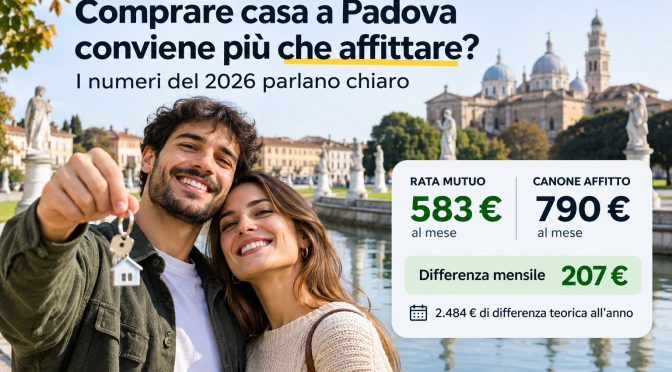
Secondo lo studio pubblicato da idealista/data il 10 novembre 2026, relativo al terzo trimestre dell’anno, acquistare un bilocale a Padova potrebbe comportare una rata mensile stimata di circa 583 euro, contro un canone medio di locazione pari a 790 euro.
Parliamo di una differenza di 207 euro al mese.
Tradotto in termini annuali, significa una spesa teoricamente inferiore di 2.484 euro per chi sceglie di acquistare anziché prendere in affitto.
La simulazione prende in considerazione un bilocale usato dal valore stimato di 162.400 euro, finanziato attraverso un mutuo all’80% del prezzo, con tasso fisso del 3,49% e durata di 30 anni.
Il risultato è interessante: la rata mensile del mutuo risulta inferiore al canone di locazione.
E non si tratta di una particolarità esclusivamente padovana. A livello nazionale, infatti, la rata di un mutuo per acquistare un bilocale risulta inferiore al canone di affitto in ben 105 capoluoghi italiani su 110.
Perché continuare a pagare un affitto quando potresti acquistare?
Naturalmente, affittare una casa presenta alcuni vantaggi: richiede una disponibilità economica iniziale più contenuta, offre maggiore flessibilità e non comporta la responsabilità diretta delle spese straordinarie legate alla proprietà.
Ma c’è un aspetto che merita particolare attenzione.
Quando paghi un affitto, ogni mensilità rappresenta una spesa per utilizzare un immobile che rimane di proprietà di qualcun altro.
Quando invece paghi un mutuo per acquistare casa, una parte della rata contribuisce progressivamente a restituire il capitale finanziato e, quindi, ad aumentare la tua quota di proprietà sull’immobile.
Non significa che acquistare sia sempre la scelta migliore, ma significa che vale la pena fare una valutazione prima di impegnarsi in un nuovo contratto di locazione.
Immaginiamo una persona o una giovane coppia che spende 800 euro al mese per un appartamento in affitto. Se dispone dei requisiti economici e della liquidità necessaria per ottenere un mutuo, potrebbe scoprire che acquistare un’abitazione simile comporta un impegno mensile paragonabile, se non inferiore.
La differenza è che, nel tempo, sta costruendo un patrimonio immobiliare.
Il vero ostacolo all’acquisto? La disponibilità iniziale
Se la rata del mutuo appare più conveniente, perché molte persone continuano a preferire l’affitto?
La risposta è soprattutto nella liquidità necessaria per acquistare.
Sempre secondo la simulazione di idealista/data, per comprare il bilocale considerato a Padova occorrono circa 44.700 euro iniziali. Per entrare in affitto, invece, la cifra stimata è di circa 3.200 euro.
Una differenza importante.
Nel calcolo dell’acquisto sono compresi:
- Il 20% di anticipo sul prezzo dell’immobile.
- Gli oneri accessori, tra cui imposte, notaio, provvigione dell’agenzia e spese di accensione del mutuo.
Per la locazione vengono considerate quattro mensilità, di cui tre a titolo di deposito cauzionale, normalmente recuperabili alla conclusione del contratto, e una per la provvigione dell’agenzia.
È proprio questo il principale ostacolo per molti potenziali acquirenti: non necessariamente la capacità di sostenere una rata mensile, ma la difficoltà di disporre del capitale iniziale.
È importante ricordare, tuttavia, che le condizioni possono cambiare sensibilmente in base alla situazione personale, alla tipologia di finanziamento, alle agevolazioni fiscali disponibili e alle condizioni concordate con la banca.
Comprare casa è anche una scelta di investimento nel proprio futuro
Acquistare un’abitazione non significa soltanto trovare un posto in cui vivere. Significa anche compiere una scelta patrimoniale che può avere effetti importanti nel lungo periodo.
Ci sono almeno quattro aspetti da considerare.
1. Costruire un patrimonio
Ogni rata del mutuo contribuisce, attraverso la restituzione del capitale, ad aumentare la proprietà dell’immobile. Al termine del finanziamento, se il mutuo è stato regolarmente estinto, si avrà un’abitazione libera dal debito residuo.
2. Proteggersi dagli aumenti dei canoni
Un contratto di locazione può prevedere aggiornamenti del canone secondo le condizioni contrattuali. Un mutuo a tasso fisso, invece, mantiene invariata la rata per tutta la durata del finanziamento, salvo eventuali variazioni di costi accessori.
3. Avere maggiore libertà
Chi acquista può personalizzare gli ambienti, ristrutturare e migliorare la propria abitazione, nel rispetto delle normative e dei regolamenti applicabili, senza dover chiedere l’autorizzazione a un proprietario.
4. Valorizzare il proprio investimento
Un immobile acquistato in una zona interessante, ben mantenuto e con caratteristiche ricercate può conservare o incrementare il proprio valore nel tempo. Naturalmente, il mercato immobiliare non garantisce rivalutazioni e il risultato dipende da numerosi fattori.
Quando conviene davvero acquistare anziché affittare?
Non esiste una risposta valida per tutti. Prima di acquistare è importante valutare alcuni elementi:
- Stabilità lavorativa ed economica: avere entrate sufficientemente stabili per sostenere il finanziamento.
- Disponibilità iniziale: disporre delle risorse necessarie per anticipo, imposte e spese accessorie, senza azzerare i propri risparmi.
- Progetti futuri: se si prevede di rimanere nella stessa zona per diversi anni, l’acquisto può diventare particolarmente interessante.
- Sostenibilità della rata: il mutuo deve essere compatibile con il reddito familiare e con le altre spese.
- Caratteristiche dell’immobile: posizione, stato manutentivo, efficienza energetica e potenziale valore nel tempo.
Bisogna inoltre considerare le spese di manutenzione, gli eventuali costi condominiali, le imposte e gli altri oneri legati alla proprietà.
Il confronto corretto, quindi, non è semplicemente tra rata del mutuo e canone di affitto, ma tra il costo complessivo delle due soluzioni e i rispettivi benefici nel tempo.
E nei comuni della provincia di Padova e sui Colli Euganei?
I dati di idealista/data fanno riferimento al capoluogo di Padova, ma la riflessione è interessante anche per chi sta cercando casa in provincia.
Ad Abano Terme, Montegrotto Terme, Selvazzano Dentro, Teolo e negli altri comuni dei Colli Euganei, il rapporto tra prezzo di acquisto e canone di locazione può essere differente da quello del capoluogo.
Per questo motivo è importante non fermarsi alle medie generali, ma analizzare il mercato della zona in cui si desidera vivere.
In alcune situazioni, acquistare un appartamento può rappresentare un’alternativa economicamente interessante rispetto alla locazione, soprattutto quando si ha intenzione di stabilirsi per un periodo medio-lungo.
La valutazione deve però essere fatta sul singolo immobile, confrontando prezzi di acquisto, canoni effettivi e condizioni di finanziamento.
Stai pagando un affitto? Forse è il momento di valutare l’acquisto
I dati del 2026 ci ricordano una cosa importante: non sempre affittare è la soluzione economicamente più conveniente.
Se ogni mese sostieni un canone di locazione, potrebbe essere interessante capire quanto costerebbe acquistare un’abitazione con caratteristiche simili.
Non è detto che sia il momento giusto per tutti, ma conoscere le possibilità a disposizione permette di prendere decisioni più consapevoli.
MODE HOME GROUP accompagna chi desidera acquistare casa attraverso la ricerca dell’immobile più adatto, la valutazione delle opportunità presenti sul mercato e il supporto durante tutte le fasi della compravendita.
Il primo passo potrebbe essere semplicemente fare due conti.
Vuoi capire se acquistare casa potrebbe essere più conveniente rispetto al tuo attuale affitto?
CONTATTACI PER UN CONFRONTO: analizzeremo insieme le opportunità immobiliari presenti ad Abano Terme, Padova e nei comuni della provincia.
